O que define a sobrevivência no day trade: taxa de acerto ou payoff?
A sobrevivência e a rentabilidade dependem exclusivamente da relação matemática entre taxa de acerto e payoff, e não de uma métrica isolada. Um setup com alto acerto quebra a conta se o prejuízo médio exceder os ganhos, enquanto um payoff favorável tolera longas sequências de perdas sem degradar o capital.
O iniciante busca acertar 80% dos trades porque o cérebro rejeita o erro mecânico. No mini índice (WIN) ou no futuro de NQ da NASDAQ, essa obsessão cria um padrão destrutivo: o operador realiza lucros curtos no book e afasta o stop defensivo para evitar a perda. Quando a violinada ocorre, um único prejuízo apaga semanas de esforço.
A equação da expectativa matemática ilustra o equilíbrio:
Expectativa = (Taxa de Acerto x Ganho Médio) - (Taxa de Erro x Perda Média)
Se você opera WIN com 1 contrato (R0,20 por ponto), acerta 70% das entradas, mas busca alvo de 150 pontos (R 30,00) para um stop de 450 pontos (R$ 90,00), o payoff é de 0,33:1:
(0,70 x R30,00) - (0,30 x R 90,00) = R21,00 - R 27,00 = -R$ 6,00 por trade
Mesmo acertando sete em cada dez operações, a conta sangra R$ 120,00 a cada 20 trades executados. O foco desmedido no acerto mascara o risco de ruína.
---
Por que setups de alta taxa de acerto quebram contas reais?
Setups com taxa de acerto inflada falham porque sustentam essa métrica por meio de alvos assimétricos negativos, expondo o trader a perdas catastróficas. Quando o mercado entra em tendência forte ou busca liquidez direcional, a estratégia exige arriscar múltiplos pontos para capturar frações curtas de variação de preço.
O caso clássico no mercado futuro americano ocorre na abertura de Nova York, às 10h30. O operador tenta operar contra a volatilidade inicial vendendo topos ou comprando fundos sem stop técnico bem definido. Em dias de expansão de range, ordens a mercado engolem o book. Por medo de aceitar o stop, o trader segura a posição até o limite da margem.
Para estruturar um controle rígido de perdas, vale estudar gestão de risco e stops caros . Considere o mini dólar (WDO) a R10,00 por ponto: se o trader faz scalp buscando 2 pontos de ganho (R 20,00) com stop implícito de 8 pontos (R80,00), precisará de 80% de acerto apenas para pagar taxas da B3. Uma sequência de três perdas consecutivas gera R 240,00 de prejuízo, exigindo 12 acertos seguidos para recuperar o capital.
---
A mecânica da expectativa matemática e do payoff
O payoff mede a eficiência do trade dividindo o ganho médio pelo prejuízo médio de uma amostra executada. Ele determina a taxa mínima de acerto necessária para manter a conta no ponto de equilíbrio (breakeven), garantindo longevidade operacional frente a drawdowns inevitáveis do fluxo de ordens.
A fórmula do ponto de equilíbrio é direta:
Taxa Mínima de Acerto = 1 / (1 + Payoff)
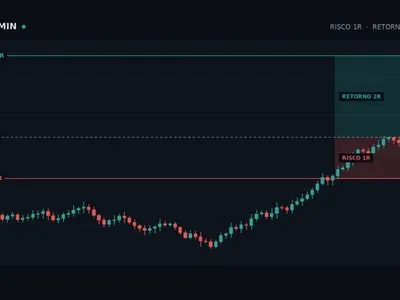
Ao calibrar o sistema com a gestão de risco 2:1 no day trade: como proteger o capital , a exigência estatística cai. Com payoff de 2:1, você precisa acertar apenas 33,3% dos trades para empatar:
1 / (1 + 2) = 1 / 3 = 33,33%
Isso redefine a relação emocional com o stop. Perder deixa de ser falha operacional e passa a ser apenas o custo do negócio. Em um modelo assimétrico positivo, o trader suporta sequências de perdas sem violar seu plano de gerenciamento financeiro ou alavancagem.
---
Comparativo entre modelos de taxa de acerto e payoff
A relação inversa entre frequência de acerto e tamanho do retorno médio exige escolher um modelo com base na tolerância matemática ao drawdown e na volatilidade natural do ativo negociado. Ignorar essa proporção condena a curva de capital ao prejuízo contínuo por custos operacionais e derrapagens.
Modelo Operacional · Payoff Médio · Taxa Mínima Breakeven · Taxa Real Típica · Expectativa Matemática
- Scalping no WDO · 0,5:1 (R20 / R 40) · 66,7% · 60% a 70% · Marginal ou negativa
- Risco/Retorno Neutro · 1,0:1 (R100 / R 100) · 50,0% · 48% a 55% · Sensível a spread
- Rompimento de WIN · 2,0:1 (R120 / R 60) · 33,3% · 38% a 48% · Positiva contra ruína
- Abertura no NQ · 3,0:1 (US150 / US 50) · 25,0% · 30% a 40% · Altamente positiva
Modelos com payoff acima de 2:1 geram consistência no longo prazo porque absorvem custos de corretagem, emolumentos da B3 e slippage sem comprometer a conta.
---
O impacto prático no rompimento de abertura da NASDAQ
Operar o range de abertura na NASDAQ exige aceitar uma taxa de acerto moderada em troca de expansões expressivas de preço. Falsos rompimentos nos primeiros minutos são frequentes, mas capturar a liquidez direcional da sessão compensa as entradas estopadas se o payoff for mantido estritamente positivo.
Entre 10h30 e 10h45, o range inicial de abertura no futuro de NQ frequentemente expande de 60 a 120 pontos. Quando o rompimento falha e gera uma violinada, a perda precisa ser contida imediatamente. Considere uma amostra de 20 operações executadas com 1 micro contrato de NQ (onde cada ponto equivale a US$ 2,00):
- Tamanho do stop técnico: 25 pontos fixos (risco de US$ 50,00 por operação).
- Tamanho do alvo planejado: 50 pontos fixos (retorno de US$ 100,00 por operação, gerando payoff de 2:1).
- Desempenho da amostra: 8 acertos (40% de taxa) e 12 erros (60% de taxa).
A conta fecha da seguinte forma:
- Lucro bruto: 8 acertos x US100,00 = US 800,00
- Prejuízo bruto: 12 erros x US50,00 = US 600,00
- Resultado líquido: US800,00 - US 600,00 = +US$ 200,00
Mesmo errando 60% das tentativas, o saldo avança US$ 200,00. Quem executa o setup de abertura na NASDAQ aprende que a mecânica de ORB depende da assimetria: estopar curto no range inicial e deixar o movimento correr até alvos calculados.
---
Perguntas frequentes
Qual é a taxa de acerto mínima para ser lucrativo no day trade?
Com relação risco/retorno de 2:1, a taxa mínima para empatar custos operacionais é de 33,33%. Acima de 40% de acerto consistente nesse modelo, a expectativa matemática do sistema se torna expressivamente positiva no longo prazo.
Por que o payoff 1:1 costuma falhar no longo prazo?
O modelo 1:1 exige taxa de acerto estritamente superior a 50% apenas para cobrir spread, corretagem e emolumentos. Qualquer oscilação adversa de volatilidade empurra a curva de capital rapidamente para o drawdown.
É possível ter alta taxa de acerto e alto payoff ao mesmo tempo?
Estatisticamente não. Quanto mais longo for o alvo projetado em relação ao stop, menor é a probabilidade mecânica do preço atingi-lo sem oscilar contra a posição e acionar a saída técnica defensiva.
---
Você já compreendeu que depender de taxa de acerto elevada é uma armadilha e que a assimetria matemática protege seu capital. No entanto, tentar operar a abertura da NASDAQ sem parâmetros matemáticos fixos de validação do range expõe sua conta a violinadas destrutivas. A calibração visual e o checklist de execução estão consolidados passo a passo no guia prático:
QUERO DOMINAR O SETUP DE ABERTURA DA NASDAQ
Conteúdo educacional. Não constitui recomendação de investimento.

Rodrigo Marques
Rodrigo Marques, fundador do TransformaTrader (2021), é um educador e day trader apaixonado, com experiência prática no mercado financeiro desde 2020. Com foco em educação de qualidade, compartilha técnicas de day trade no forex, inspirado por grandes nomes do mercado. No blog e YouTube, oferece conteúdo prático e ético para capacitar traders a construírem carreiras sólidas, sempre destacando os riscos envolvidos.
Sobre o autor